
一、印尼镍产业站上关键矿产博弈中心
印尼镍产业正在成为全球关键矿产博弈的最新风暴眼。
据美联社2026年2月报道,在中国资本、技术和产业链配套深度参与下,印尼在全球镍供应中的占比从2020年的31.5%升至2024年的约60%。这个数字意味着,过去几年全球镍产业的重心已经从传统资源国和西方矿业巨头手中,快速转向东南亚,尤其是印尼。与此同时,雅加达方面正以环保、腐败治理、资源主权和产业升级为名,加强对镍矿开采、冶炼、出口和外资投资的国家控制。
表面上看,这是印尼政府对本国资源产业进行整顿的一次政策转向;深层看,这是一场围绕关键矿产、绿色能源供应链、国家工业化道路和中美战略竞争的复杂博弈。对中国企业而言,印尼镍产业既是中国企业“走出去”和全球产业链重构的重大成果,也是一个必须高度重视的新型地缘经济风险点。
二、资源民族主义与中国工业能力共同推高印尼
印尼之所以能在短时间内成为全球镍产业中心,关键在于其“资源民族主义政策”与中国工业能力的结合。印尼政府早在2014年就开始限制镍矿原矿出口,2020年重新实施更严格的原矿出口禁令,目的很明确:不能再只卖低附加值矿石,而要把冶炼、加工、电池材料乃至新能源汽车产业链尽可能留在本国。美国国际贸易委员会的研究显示,印尼出口禁令推动其出口结构从原矿转向镍铁、镍生铁、镍锍等高附加值产品,2022年印尼镍产品出口额已接近200亿美元,而2015年还不到10亿美元。
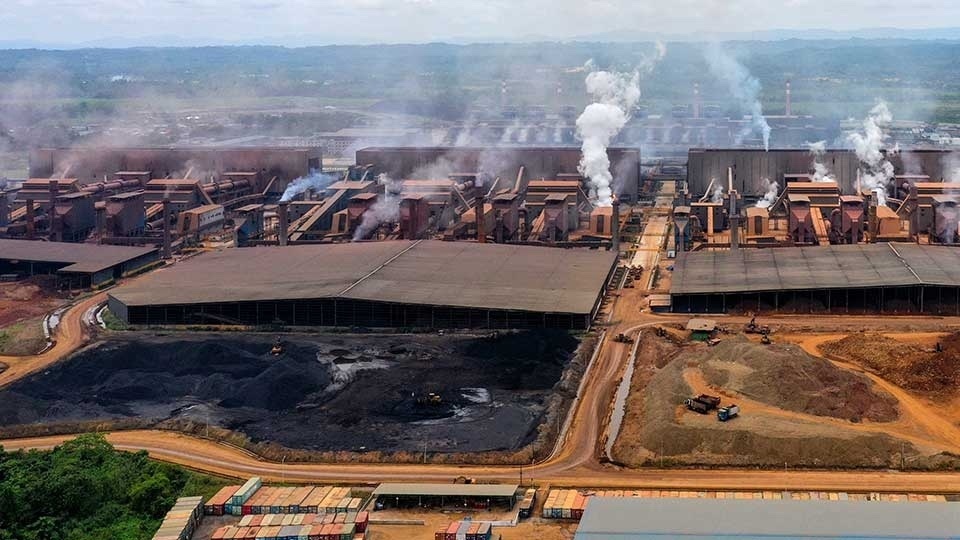
但仅靠资源禀赋无法自动完成工业化。真正让印尼镍产业实现跃升的,是中国企业带来的资金、工程能力、冶炼技术、园区开发经验和下游市场需求。美国能源信息署数据显示,截至2025年前后,印尼已有44座镍冶炼厂投产、21座在建,而在2014年前仅有两座;其中超过90%的镍冶炼厂由中国企业建设。2023年,印尼镍精炼能力约为880万吨,其中中国企业或中国股东控制约61%,印尼本土主体控制约13%。
这组数据说明一个基本事实:印尼的镍产业崛起,是印尼政府与中国制造能力相互嵌合的结果。印尼提供资源和政策空间,中国提供资本、技术、市场和工程组织能力。正是这种组合,使印尼从原矿出口国转变为全球镍供应链核心节点,也使中国企业在不拥有本土大型镍矿优势的情况下,掌握了全球镍加工体系中的关键环节。
三、中资重塑全球镍产业链格局
从中国角度看,这是一场典型的产业链突围。长期以来,西方国家及其矿业巨头掌握许多大宗矿产的定价、融资、运输和认证体系,发展中国家往往只能处在“卖原料、买成品”的低端位置。印尼镍产业的变化打破了这个旧格局:中国企业不是简单购买矿石,而是把冶炼厂、工业园、港口、电力、物流和下游加工环节一起带到印尼,客观上帮助印尼实现了矿业工业化,也让全球镍市场不再完全由西方资本定价。
这也正是西方焦虑的根源。镍不仅用于不锈钢,也是动力电池部分高镍路线的重要原料。美国、欧盟、日本、韩国都希望在新能源供应链中降低对中国的依赖,但现实是,全球最大的镍供应国印尼,其冶炼和加工体系已经与中国企业深度绑定。世界银行WITS贸易数据显示,2023年中国进口镍锍约2.991亿公斤,其中来自印尼约2.777亿公斤,占比约93%。这说明印尼已经成为中国镍中间品供应的重要来源,也说明中印尼之间形成了高度紧密的产业互补关系。
四、高速扩张背后的环境与安全压力
不过,当印尼镍产能急剧扩张,其自身也开始承受资源型工业化的副作用。美联社报道称,印尼镍矿扩张伴随森林损失、污染、安全事故和社会矛盾。世界资源研究所数据显示,2001年至2020年,采矿活动导致印尼约37万公顷树木覆盖损失,是全球采矿相关森林损失最严重的国家之一。
能源结构同样是争议焦点。印尼镍冶炼大量依赖燃煤电力,尤其是工业园区自备煤电。能源经济与金融分析研究所估算,四家在印尼有重要业务的镍公司2023年生产约35.3万吨镍金属,同时排放约1500万吨温室气体;其中使用煤电为主的企业,每吨镍对应的二氧化碳排放强度明显高于使用水电的企业。
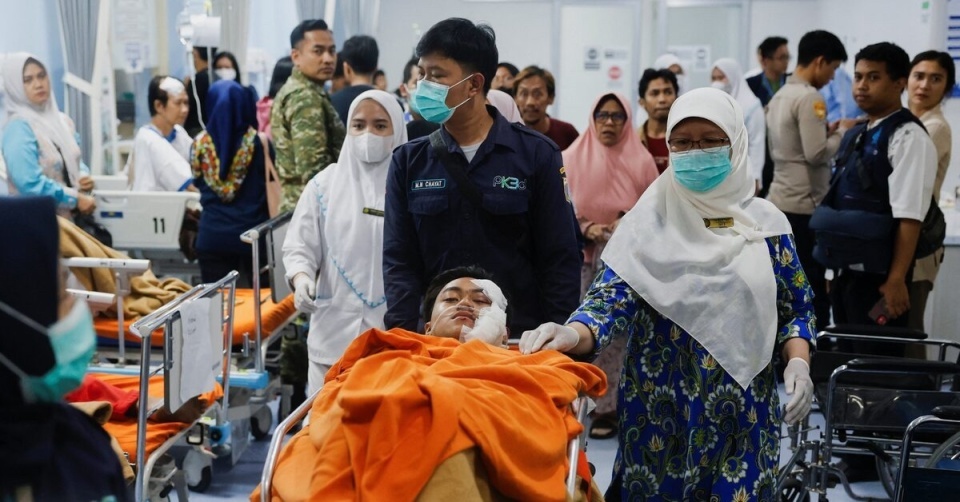
安全生产事故也加剧了舆论压力。印尼苏拉威西岛部分中资或中印合资镍工业园曾发生废渣坍塌、冶炼炉爆炸等事故。美联社报道称,2023年12月,印尼一座中资相关镍厂发生爆炸事故,造成21名工人死亡;2025年又有镍废料处置点坍塌,造成1人死亡、2人失踪。
五、雅加达加强控制,印尼进入产业再分配阶段
印尼政府近期加强控制,正是在这一背景下发生的。一方面,印尼希望通过整顿矿业秩序、打击腐败和提高环保标准,回应国内社会压力;另一方面,印尼也希望在全球镍市场中掌握更大主动权。美联社报道称,印尼2025年以来对矿山、棕榈油种植园和加工设施展开整顿,已涉及超过400万公顷土地,并处以数十亿美元级别罚款。
与此同时,印尼还在通过国有资本提升对重点镍资产的控制力。2024年7月,印尼国有矿业控股公司MIND ID完成对PT Vale Indonesia约14%股份的收购,持股比例提升至约34%,成为该公司最大股东。PT Vale Indonesia长期是印尼镍产业的重要企业,这一交易被视为雅加达强化资源主权和国家资本话语权的重要标志。
印尼已不再满足于“吸引外资、扩大产能”的第一阶段,而是进入“控制产能、提高收益、重塑规则”的第二阶段。对于中国企业来说,印尼政策环境正在从“欢迎建设者”转向“管理建设者”。过去,中国企业用速度和成本优势赢得市场;未来,则必须在合规、低碳、治理和本土化方面接受更高要求。
六、美国规则介入,印尼镍成为中美供应链角力点
更大的变数来自美国。美国《通胀削减法案》及其“受关注外国实体”规则,明确试图将中国企业排除在美国新能源汽车补贴供应链之外。美国财政部规则显示,从2024年起,符合条件的清洁汽车不得含有由“受关注外国实体”制造或组装的电池部件;从2025年起,关键矿物若由相关实体开采、加工或回收,也会影响补贴资格。美国能源部解释称,中国、俄罗斯、伊朗和朝鲜被列为相关“覆盖国家”。
这套规则的真实意图并不复杂:美国不是不需要镍,而是不希望关键矿产供应链继续由中国企业主导。问题在于,美国想“去中国化”,却绕不开中国已经建成的产业能力。印尼拥有全球最大镍资源优势,但若其冶炼、加工和电池材料环节大量由中国企业控制,印尼产品进入美国电动车补贴体系就会面临限制。这就迫使印尼在中国资本和美国市场之间寻找平衡,也给中资项目带来新的制度性压力。
印尼加强国家控制是一种典型的中等强国平衡策略。雅加达既不愿失去中国投资和中国技术,也不愿在美国主导的绿色产业规则中被边缘化;既要维护资源主权,也要借大国竞争提高议价能力。印尼真正想要的是:让中国继续建设,让西方提供市场,让本国获得更高收益和更大产业控制权。
七、对中国而言,这是成果,也是风险
这对中国并非全然不利。相反,它说明中国在关键矿产领域已经从“买方”转变为“规则参与者”和“产能组织者”。美国越是试图通过规则排除中国,越证明中国在新能源产业链中的不可替代性。印尼镍产业之所以成为国际焦点,是因为中国企业已经把一个发展中国家的资源优势,转化为全球产业链中的现实产能和市场影响力。
当然,中国也不能低估风险。印尼占全球镍供应比重已接近或超过六成,意味着任何配额收紧、环保执法、劳工事故、政策调整、税费上升,都可能影响中国不锈钢、电池材料和新能源汽车供应链。美国地质调查局数据显示,2024年印尼镍矿产量约220万吨,而中国约12万吨,双方资源禀赋差距明显。
八、电池路线变化凸显中国新能源产业韧性
还要看到,镍在动力电池中的战略地位也正在发生变化。国际能源署《全球电动汽车展望2025》指出,全球能源领域电池需求在2024年达到1太瓦时里程碑,电动汽车仍是主要驱动力;但与此同时,磷酸铁锂电池的快速扩张正在改变镍需求预期。美联社也提到,许多制造商特别是中国企业正在转向不依赖镍的磷酸铁锂电池路线。
这反而显示出中国新能源产业的韧性。中国既深度参与印尼镍产业,又在磷酸铁锂、钠离子、电池回收和多元材料体系上保有技术选择权。换言之,印尼镍对中国很重要,但并不是唯一命门。中国真正的优势,不在于押注某一种矿产,而在于拥有从矿产加工、材料制造、电池生产到整车应用的完整产业体系。
九、三重信号:全球矿产秩序正在重写
总体而言,印尼镍风暴传递出三重信号。
第一,关键矿产的全球格局已经重写。西方拥有金融和规则优势,中国拥有制造和工程优势,印尼等资源国则越来越强调资源主权和产业升级。谁也无法单独控制全局。
第二,中国海外投资进入新阶段。过去的核心任务是“走出去、建产能”;未来的关键是“稳得住、管得好、融得进”。中国企业在印尼的成就不应被西方舆论污名化,但也必须用更高标准回应环保、安全和治理问题。
第三,美国所谓“去中国化”面临现实悖论。没有中国企业,印尼镍产业很难在短期内形成今天的规模;但有了中国企业,西方又担心供应链绕不开中国。所谓“降低依赖”,在很多时候不过是试图把中国已经建设起来的产能、技术和市场优势重新纳入西方规则框架。
这场镍产业风暴最终可能证明一点:真正让西方不安的,并不是印尼加强资源主权,而是中国已经具备把资源国、制造业和新能源市场连接成新产业秩序的能力。
杨方配资公司官网提示:文章来自网络,不代表本站观点。


